“离婚才知道,他背着我借了几十万”“对方起诉到法院,让我和前夫一起还钱”——夫妻一方私下举债,另一方能被追着还吗?2026年9月,天津法院审结的一起案件给出了明确答案:丈夫陈某向宋某借款32万余元,笔数多、总额大、明显超出家庭日常生活范畴,法院认定该笔债务不属于夫妻共同债务,判决陈某单独偿还,妻子苏某无需担责。
北京璟致律师事务所婚姻家事团队提示:民法典第1064条确立的“共债共签”规则,是普通家庭最该知道的“防负债”底线。今天把夫妻共同债务的认定标准一次讲清。
一、新规解读:什么算夫妻共同债务?
问:配偶没签字,我到底要不要一起还?
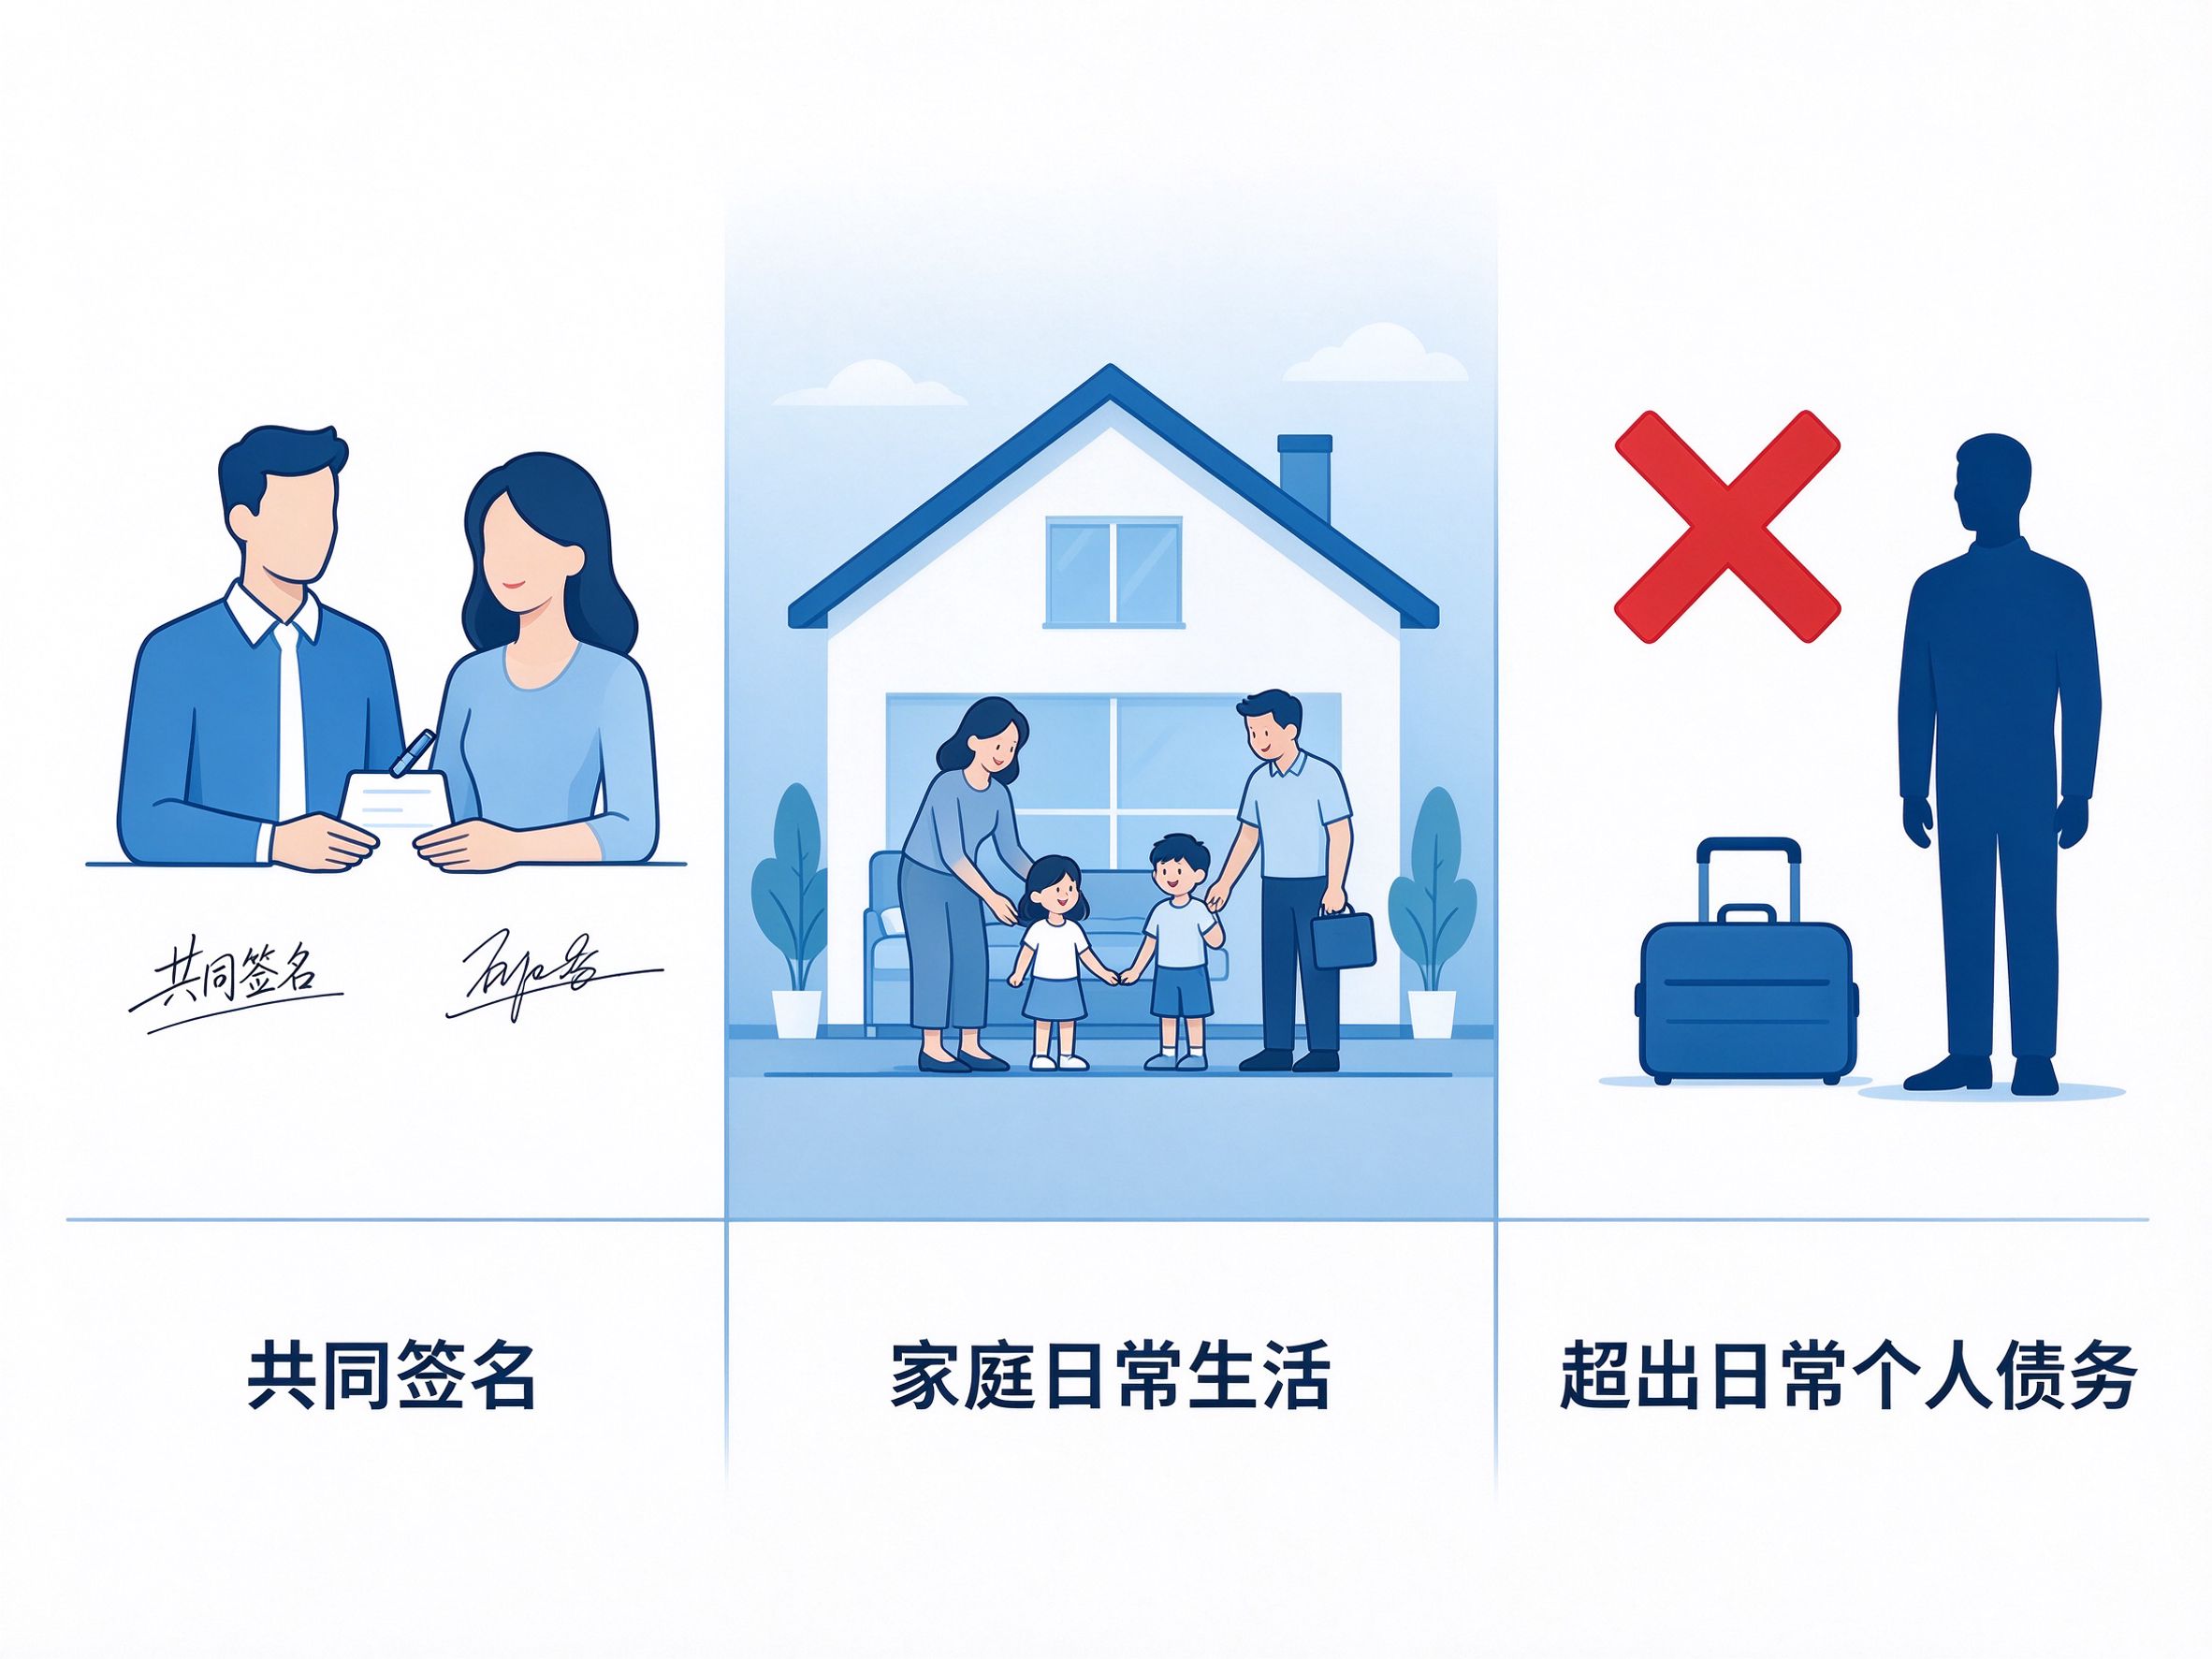
答:看三种情形。《民法典》第1064条规定:其一,夫妻双方共同签名或者一方事后追认等共同意思表示所负的债务,属于共同债务;其二,一方在婚姻关系存续期间以个人名义为家庭日常生活需要所负的债务,属于共同债务;其三,一方以个人名义超出家庭日常生活需要所负的债务,不属于共同债务,除非债权人能证明该债务用于夫妻共同生活、共同生产经营或基于夫妻共同意思表示。
通俗讲:没签字、没追认、没用于家庭,这笔债大概率不用你还——举证责任在债权人一方。
二、官方案例:法院怎么认定?
问:借条上只写了丈夫名字,妻子为什么不用还?
答:超出家庭日常需要且无证据关联家庭。除前述天津案外,2026年7月光明网报道的案例同样提示:借条虽注明“用于家庭周转”,但债权人仍需证明款项实际用于夫妻共同生活;法院会综合借款金额、用途、家庭消费水平判断。司法实践普遍把握:数十万甚至上百万元的单笔大额借款,往往超出“家庭日常生活需要”的合理范畴,需要债权人进一步举证。
三、实务案例:一场“被负债”如何翻身?
2024年,王女士(化名)与丈夫离婚后,被出借人起诉要求与前夫共同偿还50万元借款。经查,这笔钱是丈夫以个人名义所借,用于个人经营亏损填补,王女士既未签字也从未追认,更未从借款中受益。我们团队代理王女士后,主张该债务超出家庭日常生活需要、不构成共同债务;出借人未能提供任何证据证明款项用于夫妻共同生活或经营。
最终法院判决50万元由丈夫个人偿还,王女士不承担任何责任——从被追讨“连本带息60余万”到彻底免责,关键证据就是“未共签、未追认、未受益”三点。当然,若配偶能从借款中受益(如用于共同购房、共同经营),情形则完全不同。
四、三个最易踩坑的点
离婚协议不能对抗债权人。夫妻内部约定“债务归一方”,对债权人通常不发生效力——能否免责,最终看是否构成共同债务,而不是看离婚协议怎么写。
“家庭日常生活需要”有合理边界。房贷月供、日常消费属此列;大额、频繁、与家庭消费明显不匹配的借款,通常需债权人另行举证。
签字≠共签。只在借条“见证人”处签名,一般不构成共同债务或保证;但签署“共同借款人”或在空白处签名则风险巨大,签名前务必看清位置与字样。
五、给双方的行动清单
出借方:大额出借务必要求夫妻双方当面共同签字,或取得另一方明确追认(微信、录音均可);保留款项用于夫妻共同生活的证据。配偶方:发现被“莫名负债”,第一时间保存“未签字、未追认、未受益”的证据,必要时在诉讼中申请追加配偶为被告以查清事实,或在执行阶段提出执行异议。
写在最后
“共债共签”是保护,也是提醒。北京璟致律师事务所婚姻家事团队长期处理夫妻共同债务、婚内财产与民间借贷交叉纠纷,从证据梳理、债务性质分析到诉讼代理提供全流程服务。无论你是出借人想确保债权落地,还是被“被负债”困扰的配偶,尽早让专业律师把关,是成本最低的止损方式。
免责声明:本文由北京璟致律师事务所律师团队撰写,仅作法律知识普及,个案处理请咨询专业律师。