“兄弟,先借我5万周转,下月就还”——熟人之间借钱周转,是再常见不过的事。可真到了还钱那天,利息怎么算、本金算多少、借条管不管用,常常吵得面红耳赤,最后闹上法庭。
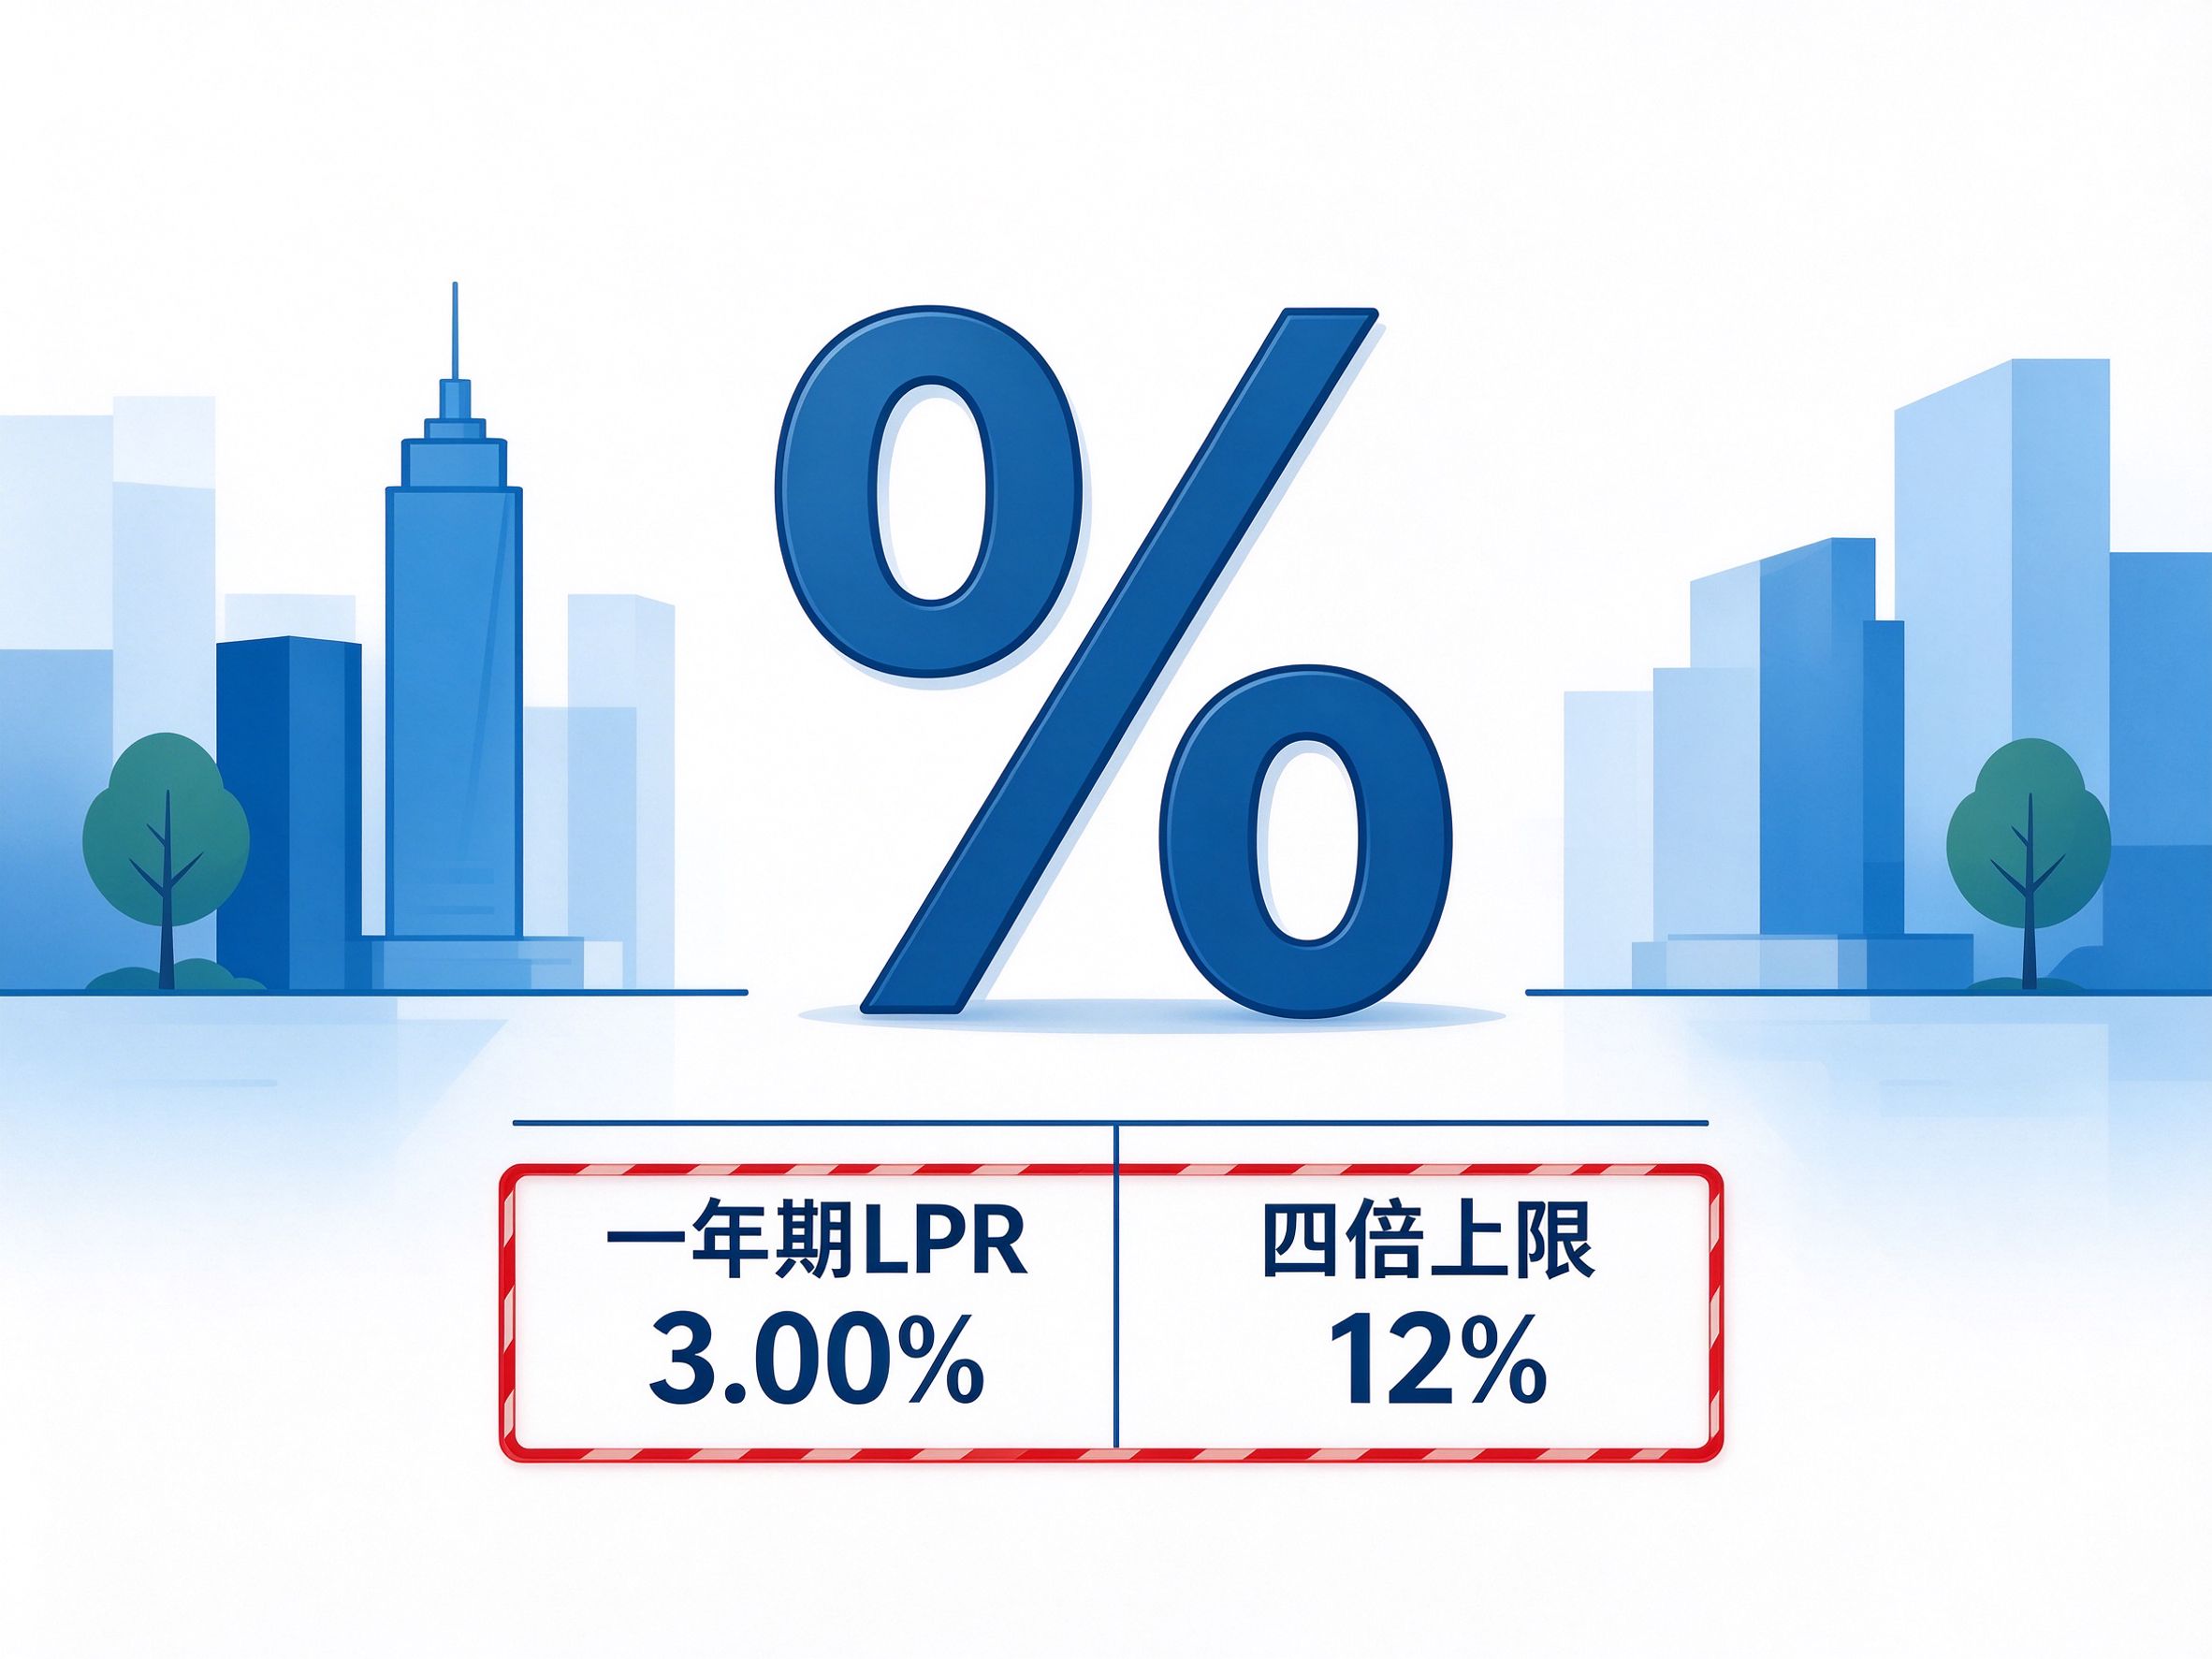
2026年9月20日,中国人民银行公布的最新一年期贷款市场报价利率(LPR)为3.00%——按《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》(法释〔2020〕17号),民间借贷利率的司法保护上限,就是合同成立时一年期LPR的四倍,即年利率12%。璟致律所民事合同团队处理了大量民间借贷纠纷,发现多数人栽在“利率算不清、本金说不明、证据留不住”三件事上。今天把利息红线、砍头息、借条效力一次讲清。
一、新规解读:利息到底按多少算合法?
问:民间借贷约定多少利息受法律保护?
答:超过LPR四倍的部分,法院不支持。《民法典》第680条明确“禁止高利放贷”;法释〔2020〕17号第25条规定,双方约定的利率超过合同成立时一年期LPR四倍的,超出部分法院不予支持。以2026年9月为例:1年期LPR为3.00%,四倍即年利率12%——约定低于12%的利息照付;超过12%的部分不受司法保护,已多付的超限利息还可抵扣本金。
需要说明的是,LPR每月20日公布一次,利率上限随合同成立时点的LPR浮动,不是固定数字。签合同、打借条的那一天对应的LPR,才是判断利息是否超限的基准。
二、官方案例:什么样的“借条”会失效?
问:从银行或网贷套钱再转借给别人,借条有效吗?
答:合同无效,担保也可能跟着失效。2025年11月,北京市第二中级人民法院通报:2022年至2025年9月,该院共审理套取金融机构贷款转贷的民间借贷案件172件,超七成被认定构成转贷,其中通过互联网信贷平台、信用卡“套现”后转贷的情形较为突出。法释〔2020〕17号第13条明确:套取金融机构贷款转贷的,民间借贷合同无效——合同无效后,借款人仍须返还本金,但利息、违约金、律师费等约定随之失效。
2026年4月,湖南华容县法院审结的一起案件正是如此:王某把网贷所得资金转借给朋友危某,法院认定借贷合同无效,知情的借款人也要按过错承担相应责任。2026年1月光明网报道的佟某案中,套取银行贷款转借的借条同样被判无效,出借人只能拿回本金、拿不到利息。
三、实务案例:砍头息与超限利息,能省下多少?
2025年,北京的张某(化名)因生意周转向李某(化名)借款10万元,借条写明“借到10万元”,实际转账时李某预先扣除1万元利息,张某实收9万元;双方口头约定年利率24%,借期一年。到期后李某起诉,要求张某偿还本金10万元并按24%支付利息2.4万元,合计12.4万元。
我们团队代理张某后,抓住两个计算关键:其一,砍头息不算本金——法释〔2020〕17号第26条规定,预先在本金中扣除利息的,以实际出借的金额认定本金,即本金为9万元;其二,超限利息不保护——约定年利率24%超过合同成立时LPR四倍(12%),超出部分无效,利息按9万元×12%=1.08万元计算。最终法院判决张某偿还本金9万元及利息1.08万元,合计10.08万元——与李某主张的12.4万元相比,张某少付2.32万元。算清本金、守住利率红线,往往就是几万块的差别。
四、四个最易踩坑的点
问:民间借贷最容易在哪里吃亏?
答:四个坑,一次说清。
砍头息,按实收本金算。预先扣掉的利息不算本金,法院只认实际到账金额;本金都算错了,利息自然跟着错。
超四倍利息不受保护。年利率超过合同成立时LPR四倍的部分,法院不支持;已多付的部分可抵扣本金。
套贷款转借,合同无效。用银行信贷、网贷、信用卡“套现”的资金转借他人,借贷合同无效,利息约定、担保责任都可能一并失效,还可能被认定为高利转贷。
口头借款、证据不足。只有口头约定没有借条与转账记录,举证极为困难;且诉讼时效为3年(《民法典》第188条),超过时效可能丧失胜诉权。
五、借条怎么写?维权四步走
问:借钱出去,怎么把风险降到最低?
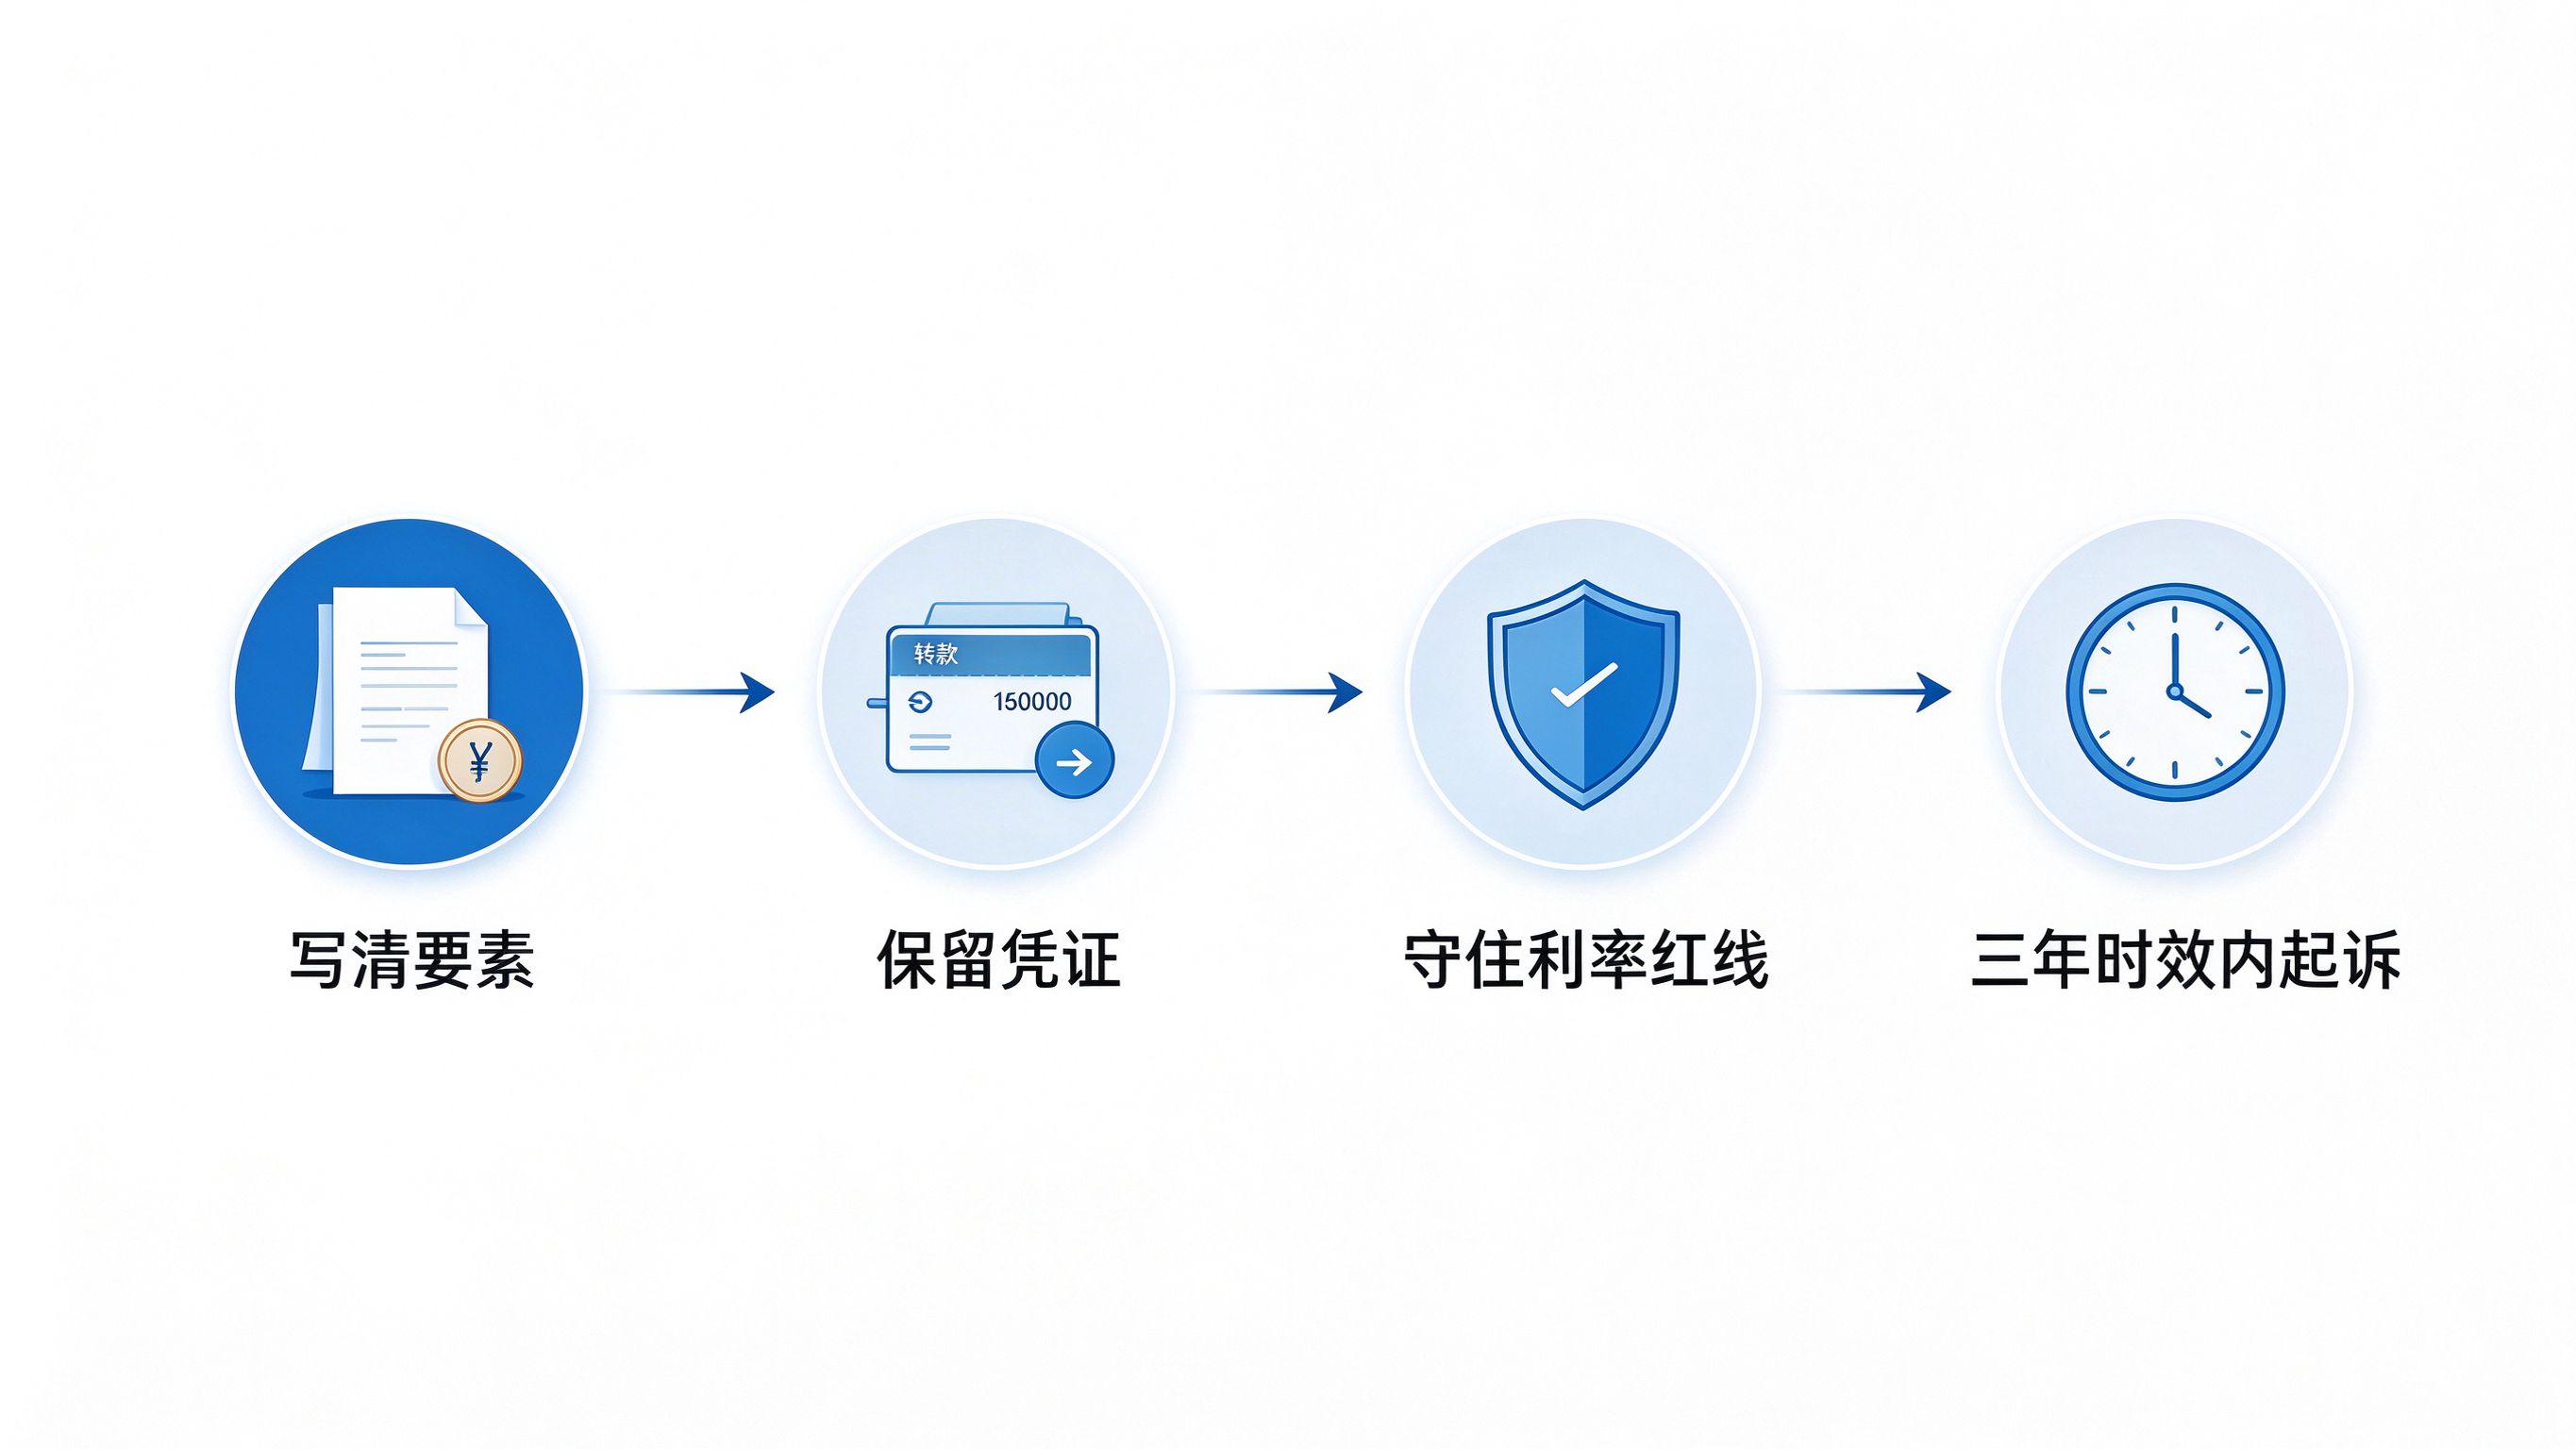
答:写清要素、留好凭证、守住红线、及时主张。借条务必写清:双方姓名与身份证号、借款金额(大写+小写)、借款用途、交付方式、借款期限、约定利率(明确写年利率百分之几)、还款日期与借款人签名及日期。转账优先走银行或微信支付宝并备注“借款”,现金交付保留取款凭证与见证人。发生纠纷先协商,协商不成在3年时效内起诉——必要时请律师梳理证据、核算本息,把“糊涂账”算成“明白账”。
写在最后
民间借贷,借的是钱,考验的是人心与法律意识。璟致律所民事合同团队长期处理民间借贷、欠款追偿与借贷合同效力纠纷,从借条起草、本息核算到诉讼执行提供全流程服务。无论你是借钱出去怕收不回,还是被高息“套路贷”缠身,尽早让专业律师把关,是成本最低的止损方式。
免责声明:本文由璟致律所律师团队撰写,仅作法律知识普及,个案处理请咨询专业律师。